Trí tuệ nhân tạo đang đi sâu vào hoạt động ngân hàng, từ chatbot, voicebot, số hóa quy trình vay vốn đến quản trị rủi ro và tối ưu vận hành. Nhưng vai trò của ngân hàng có thể còn đi xa hơn việc ứng dụng công nghệ: trở thành nơi đặt bài toán, thử nghiệm và tạo thị trường cho các giải pháp AI “Make in Vietnam”.
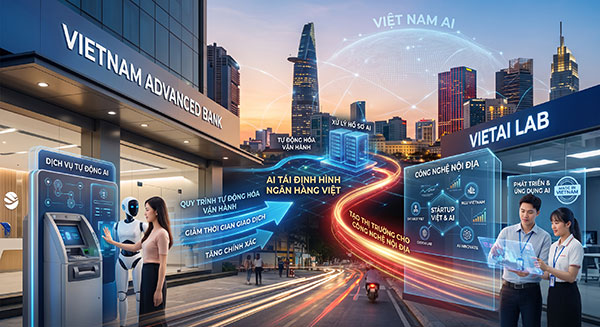
Chuyển đổi số trong ngành ngân hàng Việt Nam đang bước sang một giai đoạn mới.
Nếu những năm trước, trọng tâm chủ yếu là đưa giao dịch lên môi trường số, phát triển Internet Banking, Mobile Banking hay tự động hóa một số quy trình, thì hiện nay AI đang được kỳ vọng trở thành lớp công nghệ tiếp theo giúp ngân hàng thay đổi sâu hơn cách vận hành.
AI không chỉ xuất hiện ở những điểm người dùng dễ nhìn thấy như chatbot hay trợ lý ảo. Công nghệ này còn có thể tham gia vào các quy trình phía sau như phân tích dữ liệu, tự động hóa nghiệp vụ, quản trị hệ thống và phát hiện rủi ro.
Quan trọng hơn, một số ngân hàng đang bắt đầu nhìn AI dưới góc độ rộng hơn: không chỉ là người mua công nghệ mà còn có thể trở thành bên đặt bài toán cho cộng đồng công nghệ Việt Nam.
Ngành ngân hàng chuyển từ câu hỏi “AI làm được gì?” sang “ứng dụng AI thế nào cho hiệu quả?”
Theo ông Đỗ Quang Vinh, Phó Chủ tịch HĐQT kiêm Phó Tổng giám đốc SHB, tư duy về AI đang thay đổi rất nhanh.
Nếu trước đây, doanh nghiệp thường đặt câu hỏi AI có thể làm được những gì, thì hiện nay vấn đề thực tế hơn là làm sao đưa AI vào hoạt động nhanh hơn, an toàn hơn và tạo ra giá trị rõ ràng hơn.
Sự thay đổi này diễn ra trong bối cảnh Việt Nam xác định khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số là những động lực quan trọng của giai đoạn phát triển mới.
Nghị quyết 57-NQ/TW cũng đặt ra yêu cầu chuyển mạnh từ xây dựng cơ chế sang tạo ra sản phẩm và giá trị thực tế, qua đó đưa công nghệ trở thành động lực trực tiếp của tăng trưởng.
Với ngành ngân hàng, đây là lĩnh vực có điều kiện đặc biệt thuận lợi để AI tạo ra tác động bởi lượng dữ liệu lớn, số lượng giao dịch cao và nhiều quy trình có thể chuẩn hóa.
Chatbot, voicebot chỉ là lớp dễ nhìn thấy nhất của AI ngân hàng
Ở tuyến đầu tiếp xúc với khách hàng, chatbot và voicebot đang trở thành những ứng dụng dễ nhận biết nhất.
Các hệ thống này có thể hỗ trợ giải đáp câu hỏi, cung cấp thông tin, hướng dẫn thao tác và xử lý một số yêu cầu cơ bản mà không cần khách hàng phải chờ nhân viên.
Lợi ích trực tiếp là tăng khả năng phục vụ ngoài giờ hành chính và giảm thời gian phản hồi.
Tuy nhiên, tiềm năng của AI trong ngân hàng không dừng ở chăm sóc khách hàng.
Ở phía sau hệ thống, AI có thể hỗ trợ phân tích dữ liệu, tự động hóa quy trình, phát hiện bất thường và giúp ngân hàng chủ động hơn trong quản trị rủi ro.
Theo lãnh đạo SHB, mục tiêu cuối cùng không đơn thuần là xây dựng một hệ thống vận hành nhanh hơn mà là tạo ra trải nghiệm tài chính thuận tiện hơn cho người sử dụng.
Số hóa đang làm thay đổi cả mô hình chi nhánh ngân hàng
Tác động của công nghệ có thể nhìn thấy ngay ở cách một chi nhánh ngân hàng được tổ chức.
Ông Đinh Văn Thiện, Giám đốc Vùng 1 phía Bắc của Ngân hàng Shinhan Việt Nam, cho biết trước đây một chi nhánh có thể cần hàng trăm nhân sự để vận hành, nhưng với quá trình số hóa, một số mô hình hiện chỉ cần khoảng 15-20 người.
Đây là sự thay đổi rất lớn về cấu trúc hoạt động.
Nhiều thao tác trước đây cần nhân viên thực hiện thủ công đã được chuyển lên hệ thống số.
Chẳng hạn, khách hàng có thể nhập trước thông tin trên Internet Banking, sau đó đến ngân hàng theo lịch hẹn để hoàn tất những bước bắt buộc như ký hợp đồng hoặc giải ngân.
Quy trình mở tài khoản, vay vốn và thực hiện giao dịch cũng đang được thiết kế lại theo hướng giảm số lần khách hàng phải trực tiếp đến quầy.
Điều này cho thấy chuyển đổi số không chỉ đổi trải nghiệm bên ngoài mà còn tác động trực tiếp đến cách ngân hàng phân bổ nhân sự và tổ chức chi nhánh.
AI có thể giúp ngân hàng vận hành với ít thao tác thủ công hơn
Khi AI được bổ sung vào hạ tầng số hóa, mức độ tự động hóa có thể tiếp tục tăng.
Một quy trình trước đây cần nhiều nhân viên kiểm tra hồ sơ có thể được AI hỗ trợ phân loại và phát hiện thông tin thiếu.
Một hệ thống chăm sóc khách hàng có thể tự xử lý các câu hỏi phổ biến trước khi chuyển những trường hợp phức tạp cho nhân viên.
Trong quản trị rủi ro, AI có thể hỗ trợ nhận diện những mẫu giao dịch bất thường trong lượng dữ liệu rất lớn.
Điều này không có nghĩa ngân hàng có thể loại bỏ hoàn toàn con người khỏi quy trình.
Nhưng AI có thể giúp nhân viên giảm thời gian cho những công việc lặp lại để tập trung vào các trường hợp cần đánh giá chuyên sâu hơn.
SHB đặt Data + AI FIRST vào chiến lược chuyển đổi công nghệ
SHB xác định AI là một trong những nền tảng quan trọng trong chiến lược chuyển đổi công nghệ theo định hướng “5 FIRST”.
Trong đó, Data + AI FIRST được xác định là một ưu tiên nhằm nâng cao năng lực quản trị, tối ưu vận hành và cải thiện chất lượng phục vụ khách hàng.
Cách tiếp cận này phản ánh một thực tế quan trọng: AI chỉ tạo ra giá trị khi được kết nối với dữ liệu đủ tốt.
Ngân hàng là một trong những tổ chức sở hữu lượng dữ liệu rất lớn, từ giao dịch, lịch sử tương tác đến nhu cầu sử dụng sản phẩm.
Nếu dữ liệu được quản trị tốt, AI có thể hỗ trợ cá nhân hóa dịch vụ, dự báo nhu cầu và phát hiện rủi ro nhanh hơn.
Ngược lại, nếu dữ liệu phân tán hoặc thiếu chất lượng, việc triển khai mô hình AI mạnh đến đâu cũng khó tạo ra hiệu quả tương xứng.
Ngân hàng không muốn chỉ là “người mua AI”
Một điểm đáng chú ý trong định hướng được lãnh đạo SHB chia sẻ là ngân hàng không muốn chỉ đóng vai trò người sử dụng công nghệ.
Theo ông Đỗ Quang Vinh, ngân hàng còn có thể trở thành người đặt hàng, đối tác phát triển, môi trường thử nghiệm và bệ phóng thị trường cho những giải pháp AI có giá trị.
Cách tiếp cận này có ý nghĩa đặc biệt với hệ sinh thái công nghệ trong nước.
Các startup và nhóm nghiên cứu AI thường có năng lực phát triển sản phẩm nhưng lại thiếu dữ liệu thực tế, bài toán đủ lớn hoặc môi trường thử nghiệm để chứng minh công nghệ có khả năng ứng dụng thương mại.
Ngân hàng có thể cung cấp chính những điều đó.
Thay vì một startup tự phát triển sản phẩm rồi tìm khách hàng sau, doanh nghiệp tài chính có thể đưa ra bài toán cụ thể để cùng đối tác công nghệ phát triển giải pháp.
Từ “AI for Everyone” đến AI tạo giá trị cho cả hệ sinh thái
SHB đặt định hướng “AI for Everyone”, trong đó AI không chỉ tạo lợi ích cho khách hàng mà còn cần mang lại giá trị cho nhân viên, doanh nghiệp và các đối tác tham gia hệ sinh thái.
Đây là một cách tiếp cận rộng hơn so với việc chỉ xây dựng một chatbot mới hay bổ sung một tính năng trên ứng dụng ngân hàng.
Nếu AI được triển khai đúng, công nghệ có thể cải thiện năng suất của nhân viên, giúp khách hàng tiếp cận dịch vụ nhanh hơn và tạo ra nhu cầu mới cho doanh nghiệp công nghệ.
Ngân hàng khi đó vừa là bên ứng dụng, vừa trở thành nơi công nghệ được kiểm nghiệm trong môi trường kinh doanh thực tế.
AI “Make in Vietnam” cần thị trường chứ không chỉ cần công nghệ
Một trong những thách thức của hệ sinh thái công nghệ Việt Nam là khoảng cách giữa nghiên cứu và thương mại hóa.
Một giải pháp có thể tốt về mặt kỹ thuật nhưng nếu không có khách hàng đầu tiên, dữ liệu thực tế và môi trường triển khai đủ lớn, rất khó chứng minh giá trị kinh doanh.
Đây là lý do vai trò của những doanh nghiệp lớn trở nên quan trọng.
Theo bà Thảo Griffiths, Giám đốc Chính sách công phụ trách Việt Nam, Lào, Campuchia và Myanmar của Meta, chương trình Vietnam AI Innovation Challenge có thể giúp chuyển các công cụ AI dễ tiếp cận thành giải pháp giải quyết những bài toán thực tế.
Mục tiêu rộng hơn là giúp Việt Nam chuyển từ một quốc gia sẵn sàng sử dụng AI sang một hệ sinh thái có khả năng tự phát triển và đưa sản phẩm AI vào nền kinh tế.
Ngân hàng có thể trở thành “khách hàng đầu tiên” của startup AI Việt
Đối với các startup công nghệ, một hợp đồng đầu tiên với doanh nghiệp lớn có thể mang ý nghĩa rất lớn.
Nếu một giải pháp AI được thử nghiệm thành công trong ngân hàng, sản phẩm có thêm dữ liệu thực tế, kinh nghiệm triển khai và bằng chứng về hiệu quả.
Từ đó, doanh nghiệp công nghệ có thể mở rộng sang những khách hàng khác trong nước hoặc quốc tế.
Đây chính là vai trò “bệ phóng thị trường” mà lãnh đạo SHB đề cập.
Ngân hàng không nhất thiết phải tự phát triển toàn bộ công nghệ.
Thay vào đó, doanh nghiệp có thể kết hợp dữ liệu và bài toán thực tế của mình với công nghệ từ các đối tác như Huawei, Viettel, FPT, CMC và cộng đồng startup.
Phát triển AI Việt cần nguồn nhân lực đủ mạnh
Công nghệ và thị trường vẫn chưa đủ nếu thiếu nguồn nhân lực.
Theo ông Nguyễn Quyết Chiến, Tổng thư ký Liên hiệp các Hội Khoa học và Kỹ thuật Việt Nam, AI đang thay đổi phương thức học tập, nghiên cứu, sản xuất kinh doanh và quản lý xã hội.
Việc phát hiện, bồi dưỡng và phát triển nguồn nhân lực chất lượng cao, đặc biệt là giới trẻ có năng lực công nghệ số và AI, vì vậy có ý nghĩa đặc biệt quan trọng.
Đây cũng là một trong những lý do các cuộc thi, chương trình thử thách và mô hình hợp tác giữa doanh nghiệp với trường đại học được quan tâm.
Một kỹ sư AI không chỉ cần biết xây dựng mô hình.
Để tạo ra sản phẩm cho ngành ngân hàng, họ còn phải hiểu dữ liệu, nghiệp vụ, yêu cầu bảo mật và các giới hạn pháp lý của lĩnh vực tài chính.
AI trong ngân hàng càng mạnh, bài toán quản trị càng quan trọng
AI đem lại khả năng tự động hóa lớn nhưng ngành ngân hàng là lĩnh vực không thể chỉ chạy theo tốc độ.
Các hệ thống liên quan trực tiếp đến tiền, dữ liệu cá nhân và quyết định tài chính của khách hàng.
Do đó, cùng với việc phát triển AI, ngân hàng cần kiểm soát chặt chẽ quyền truy cập dữ liệu, bảo mật, khả năng giải thích kết quả và vai trò giám sát của con người.
Chẳng hạn, AI có thể hỗ trợ phân tích một hồ sơ tín dụng nhưng quyết định cuối cùng không thể chỉ dựa vào một kết quả mà không có cơ chế kiểm tra.
Một chatbot có thể hỗ trợ khách hàng nhưng cần có phương án chuyển sang nhân viên khi tình huống vượt quá phạm vi xử lý.
Một hệ thống phát hiện rủi ro có thể tự động cảnh báo nhưng các hành động có ảnh hưởng lớn cần được phân quyền phù hợp.
Vì vậy, AI trong ngân hàng là bài toán đồng thời của công nghệ, dữ liệu, quản trị và trách nhiệm.
Chuyển đổi số không chỉ để giảm nhân sự
Việc một chi nhánh có thể hoạt động với ít nhân viên hơn dễ khiến chuyển đổi số được nhìn nhận chủ yếu dưới góc độ cắt giảm chi phí.
Nhưng giá trị dài hạn lớn hơn nằm ở khả năng thiết kế lại toàn bộ trải nghiệm khách hàng.
Nếu người dùng có thể hoàn thành phần lớn thủ tục trực tuyến, chi nhánh vật lý không cần tiếp tục đóng vai trò nơi thực hiện mọi giao dịch cơ bản.
Nhân sự tại quầy có thể dành nhiều thời gian hơn cho tư vấn tài chính, giải quyết những hồ sơ phức tạp hoặc phục vụ nhóm khách hàng cần hỗ trợ trực tiếp.
Tương tự, AI có thể xử lý hàng nghìn câu hỏi cơ bản nhưng nhân viên vẫn cần xuất hiện ở những tình huống đòi hỏi phán đoán và trách nhiệm.
Chuyển đổi số vì vậy không đơn thuần là làm cùng một công việc với ít người hơn, mà là phân bổ lại công việc giữa công nghệ và con người.
Từ ngân hàng số đến ngân hàng vận hành bằng dữ liệu và AI
Giai đoạn đầu của số hóa ngân hàng tập trung vào việc đưa dịch vụ lên Internet.
Giai đoạn tiếp theo là sử dụng dữ liệu để hiểu khách hàng và tự động hóa quy trình.
AI đang đẩy ngành ngân hàng đến bước kế tiếp: các hệ thống không chỉ lưu trữ dữ liệu mà còn có khả năng phân tích, dự báo và hỗ trợ hành động dựa trên dữ liệu đó.
Điều này có thể làm thay đổi cách ngân hàng thiết kế sản phẩm, phân phối dịch vụ và quản trị rủi ro.
Một ngân hàng tương lai có thể không chờ khách hàng chủ động tìm sản phẩm mà dự báo trước nhu cầu phù hợp.
Quy trình nội bộ có thể tự động xử lý phần lớn hồ sơ tiêu chuẩn.
Nhân viên chỉ tập trung vào những trường hợp cần chuyên môn hoặc quyết định phức tạp.
Ngân hàng có thể trở thành động lực thúc đẩy hệ sinh thái AI Việt
Điểm đáng chú ý nhất trong câu chuyện chuyển đổi số ngân hàng hiện nay không chỉ nằm ở việc công nghệ giúp ngành tài chính hoạt động nhanh hơn.
Với lượng dữ liệu lớn, nhu cầu công nghệ cao và khả năng chi trả cho các giải pháp quy mô lớn, ngân hàng có thể trở thành một trong những khách hàng quan trọng nhất của hệ sinh thái AI Việt Nam.
Nếu các ngân hàng chủ động đặt bài toán thực tế, phối hợp thử nghiệm với startup, viện trường và doanh nghiệp công nghệ, nhiều giải pháp “Make in Vietnam” có thể có cơ hội đi từ phòng nghiên cứu đến thị trường nhanh hơn.
Theo ông Đỗ Quang Vinh, để trí tuệ Việt Nam có thể vươn ra khu vực và thế giới, cần sự kết nối chặt chẽ giữa Nhà nước, doanh nghiệp, viện trường, chuyên gia và cộng đồng đổi mới sáng tạo.
Đây cũng có thể là bước chuyển quan trọng của AI tại Việt Nam.
Thay vì chỉ nhập khẩu và ứng dụng những công nghệ đã được phát triển ở nơi khác, doanh nghiệp Việt có thể trở thành bên đặt bài toán, tạo dữ liệu thực tế, xây dựng thị trường và giúp các sản phẩm AI trong nước trưởng thành.
Trong quá trình đó, ngành ngân hàng không chỉ là một trong những lĩnh vực được AI thay đổi mạnh nhất, mà còn có thể trở thành một trong những động lực thúc đẩy chính hệ sinh thái công nghệ Việt Nam phát triển.
Nếu bạn có thắc mắc hoặc cần tư vấn pháp luật, vui lòng liên hệ qua các kênh dưới đây:


